
Country-by-Country Reporting (CbCR)
Drei Module. Eine Plattform. Ein Datenbestand.
OmniSys IT bündelt alle Berichtspflichten unter internationalem Steuerrecht in einer integrierten Softwareplattform – mit gemeinsamer Datenbasis, automatisierten Workflows und revisionssicherer Dokumentation.
CbCR - Unsere Leistungen
Konzerne mit einem konsolidierten Umsatz von mindestens 750 Mio. Euro müssen im Rahmen des Country-by-Country-Reportings (CbCR) jährlich melden, wie sich Umsätze, Gewinne, Steuern und wirtschaftliche Substanz auf die einzelnen Steuerhoheitsgebiete verteilen. Die Meldung geht elektronisch an das Bundeszentralamt für Steuern, spätestens ein Jahr nach Ende des Wirtschaftsjahres, und wird international ausgetauscht. Neben Finanzkennzahlen sind Gesellschaften, Geschäftstätigkeiten und Erläuterungen offenzulegen.
Mit Pillar 2 hat CbCR an Bedeutung gewonnen: Die gemeldeten Daten bilden die Grundlage für den CbCR-Safe-Harbour. Erfüllt ein Land einen der drei Tests – Bagatellgrenze, vereinfachte Effektivsteuerquote oder Substanztest – entfällt dort die vollständige Mindeststeuerberechnung.
Das setzt einen qualifizierten Bericht voraus. Die Werte müssen je Gesellschaft durchgängig aus derselben Quelle stammen, aus dem Konsolidierungspaket oder aus lokalen Einzelabschlüssen. Eine Mischung aus beidem oder ein Wechsel zwischen den Jahren kann die Befreiung für ein ganzes Land kosten. Erschwerend kommt hinzu, dass die geforderten Angaben über Konsolidierung, Personalwirtschaft und lokale Abschlüsse verteilt liegen – in unterschiedlichen Währungen, Kontenplänen und Abgrenzungen.
Das CbCR-Tool von OmniSys bildet den gesamten Ablauf in einer Anwendung ab. Daten werden aus Konsolidierungs- und Vorsystemen übernommen oder über Erfassungsmasken ergänzt, anschließend aufbereitet, umgerechnet und den Steuerhoheitsgebieten zugeordnet. Plausibilitäts- und Vollständigkeitsprüfungen sichern die Qualität, und das System bewertet die Safe-Harbour-Kriterien je Land bereits vor der finalen Meldung. Die Übermittlung an das BZSt erfolgt im vorgeschriebenen Format. Jede Zahl bleibt dabei bis zu ihrer Quelle nachvollziehbar – auch zwei Jahre später in der Betriebsprüfung.
Die Anforderungen aus CbCR, Pillar 2 und der öffentlichen Steuerberichterstattung ändern sich laufend. Nationale Vorgaben, OECD-Leitlinien und EU-Anforderungen pflegen wir daher fortlaufend in die Lösung ein.
Unser Fokus liegt auf einer stetigen Weiterentwicklung der Datenqualität, Automatisierung und Compliance-Unterstützung, damit Unternehmen auch künftig neue Berichtspflichten effizient und revisionssicher erfüllen können.
Schnittstellen- analyse
Analyse der ERP-Landschaft (z. B. SAP S/4HANA, MS Dynamics & weiterer Tax Accounting Software) und Definition der Daten-Schnittstellen.
Aufbereitung & Import der Daten
Einrichtung der automatisierten Datenextraktion und Transformation (ETL) für CbCR-Kennzahlen.
CbCR - Modul
Software zur Berechnung und Generierung des CbCR-Reports
inkl. Systemupdates und fiskalen Änderungen.
Wartung & Support
Jährliche Wartung der Schnittstellen
Preise zzgl. MwSt. Wir erbringen keine Steuerberatung nach dem StBerG, sondern fokussieren uns auf die technische Bereitstellung und Verarbeitung der Daten.
Mit unserer Software...
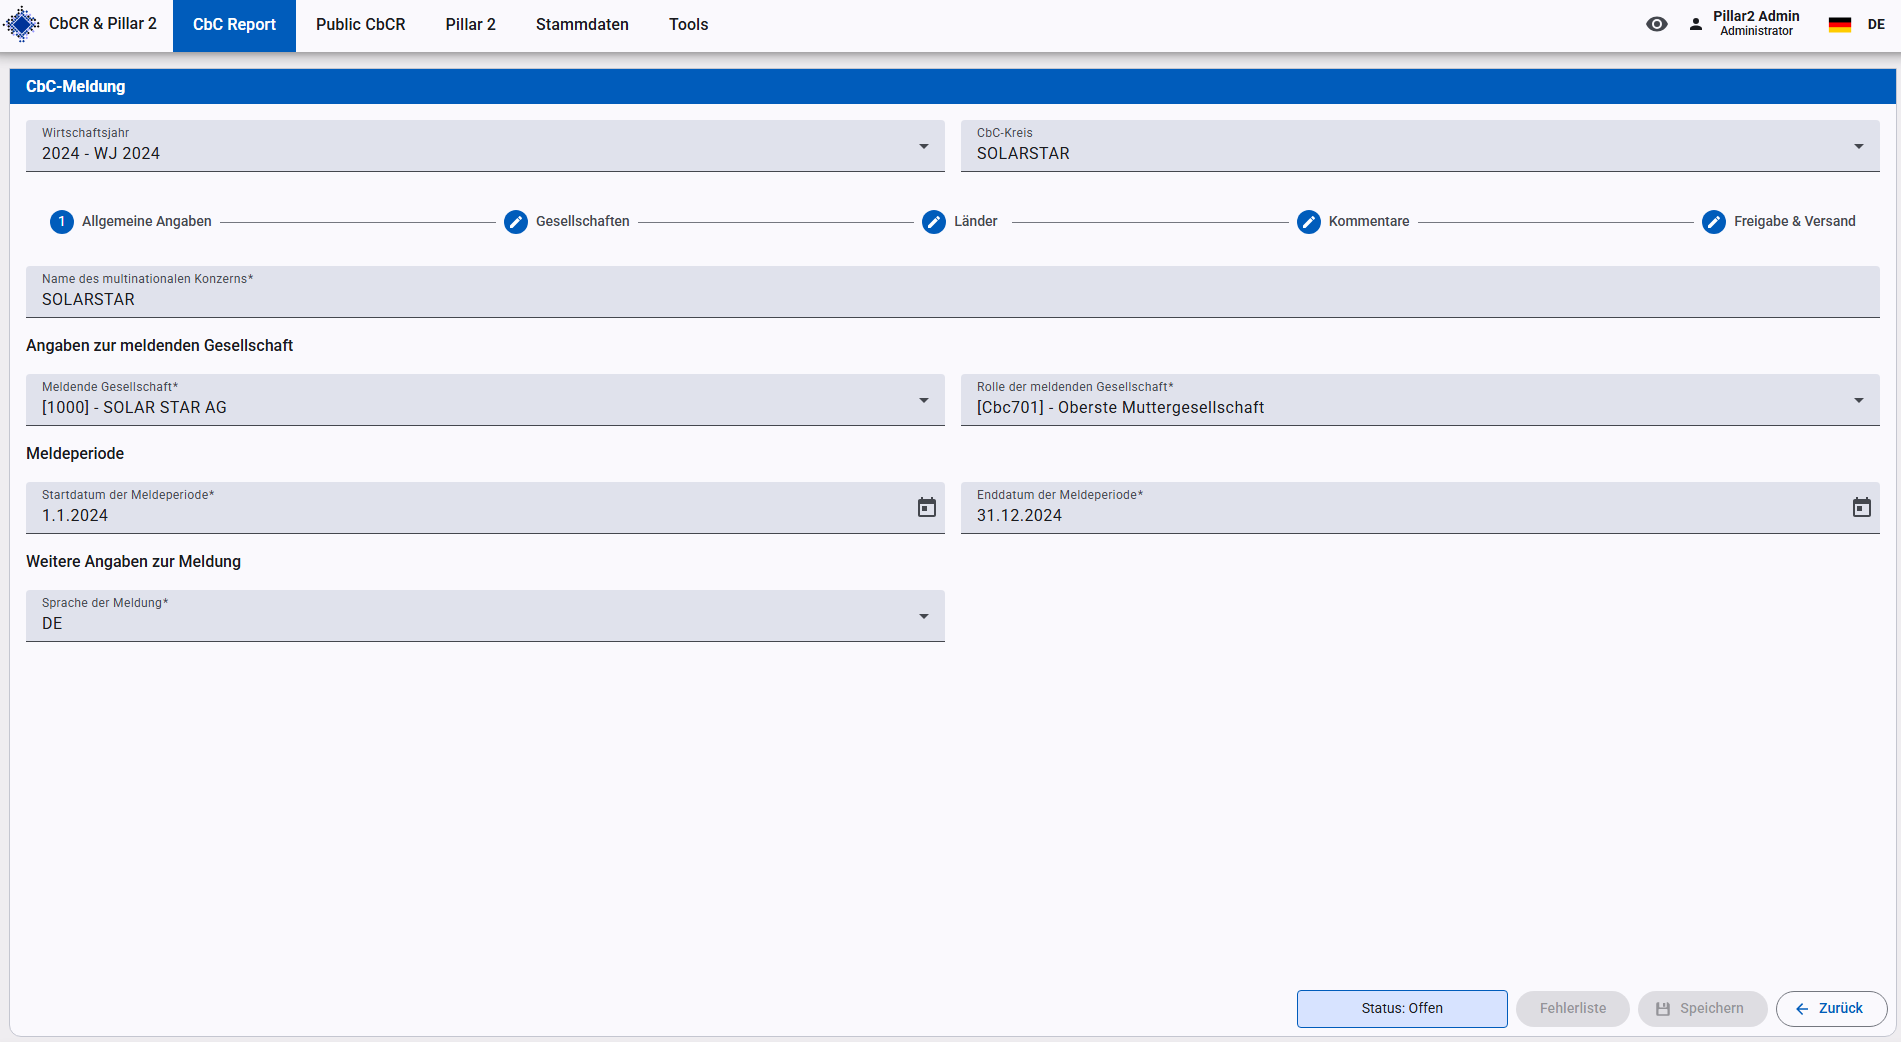
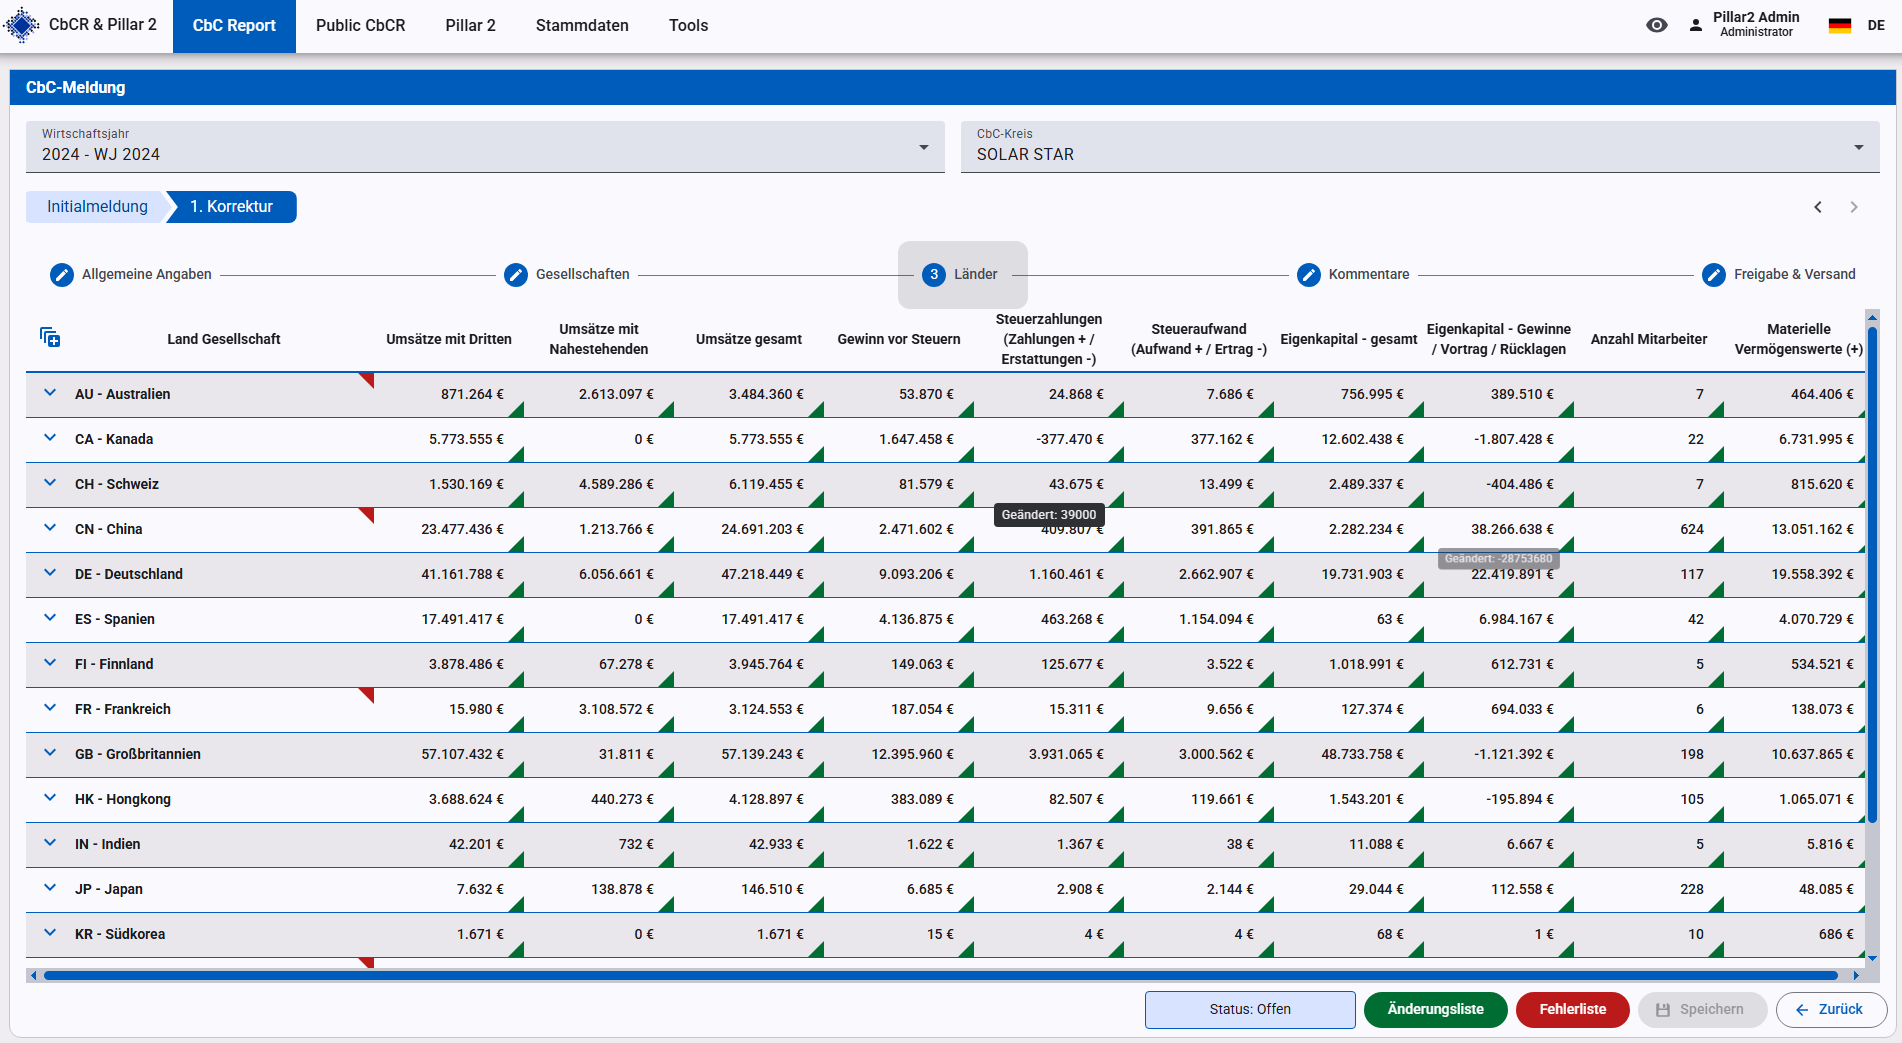
...entsteht dieser Bericht.
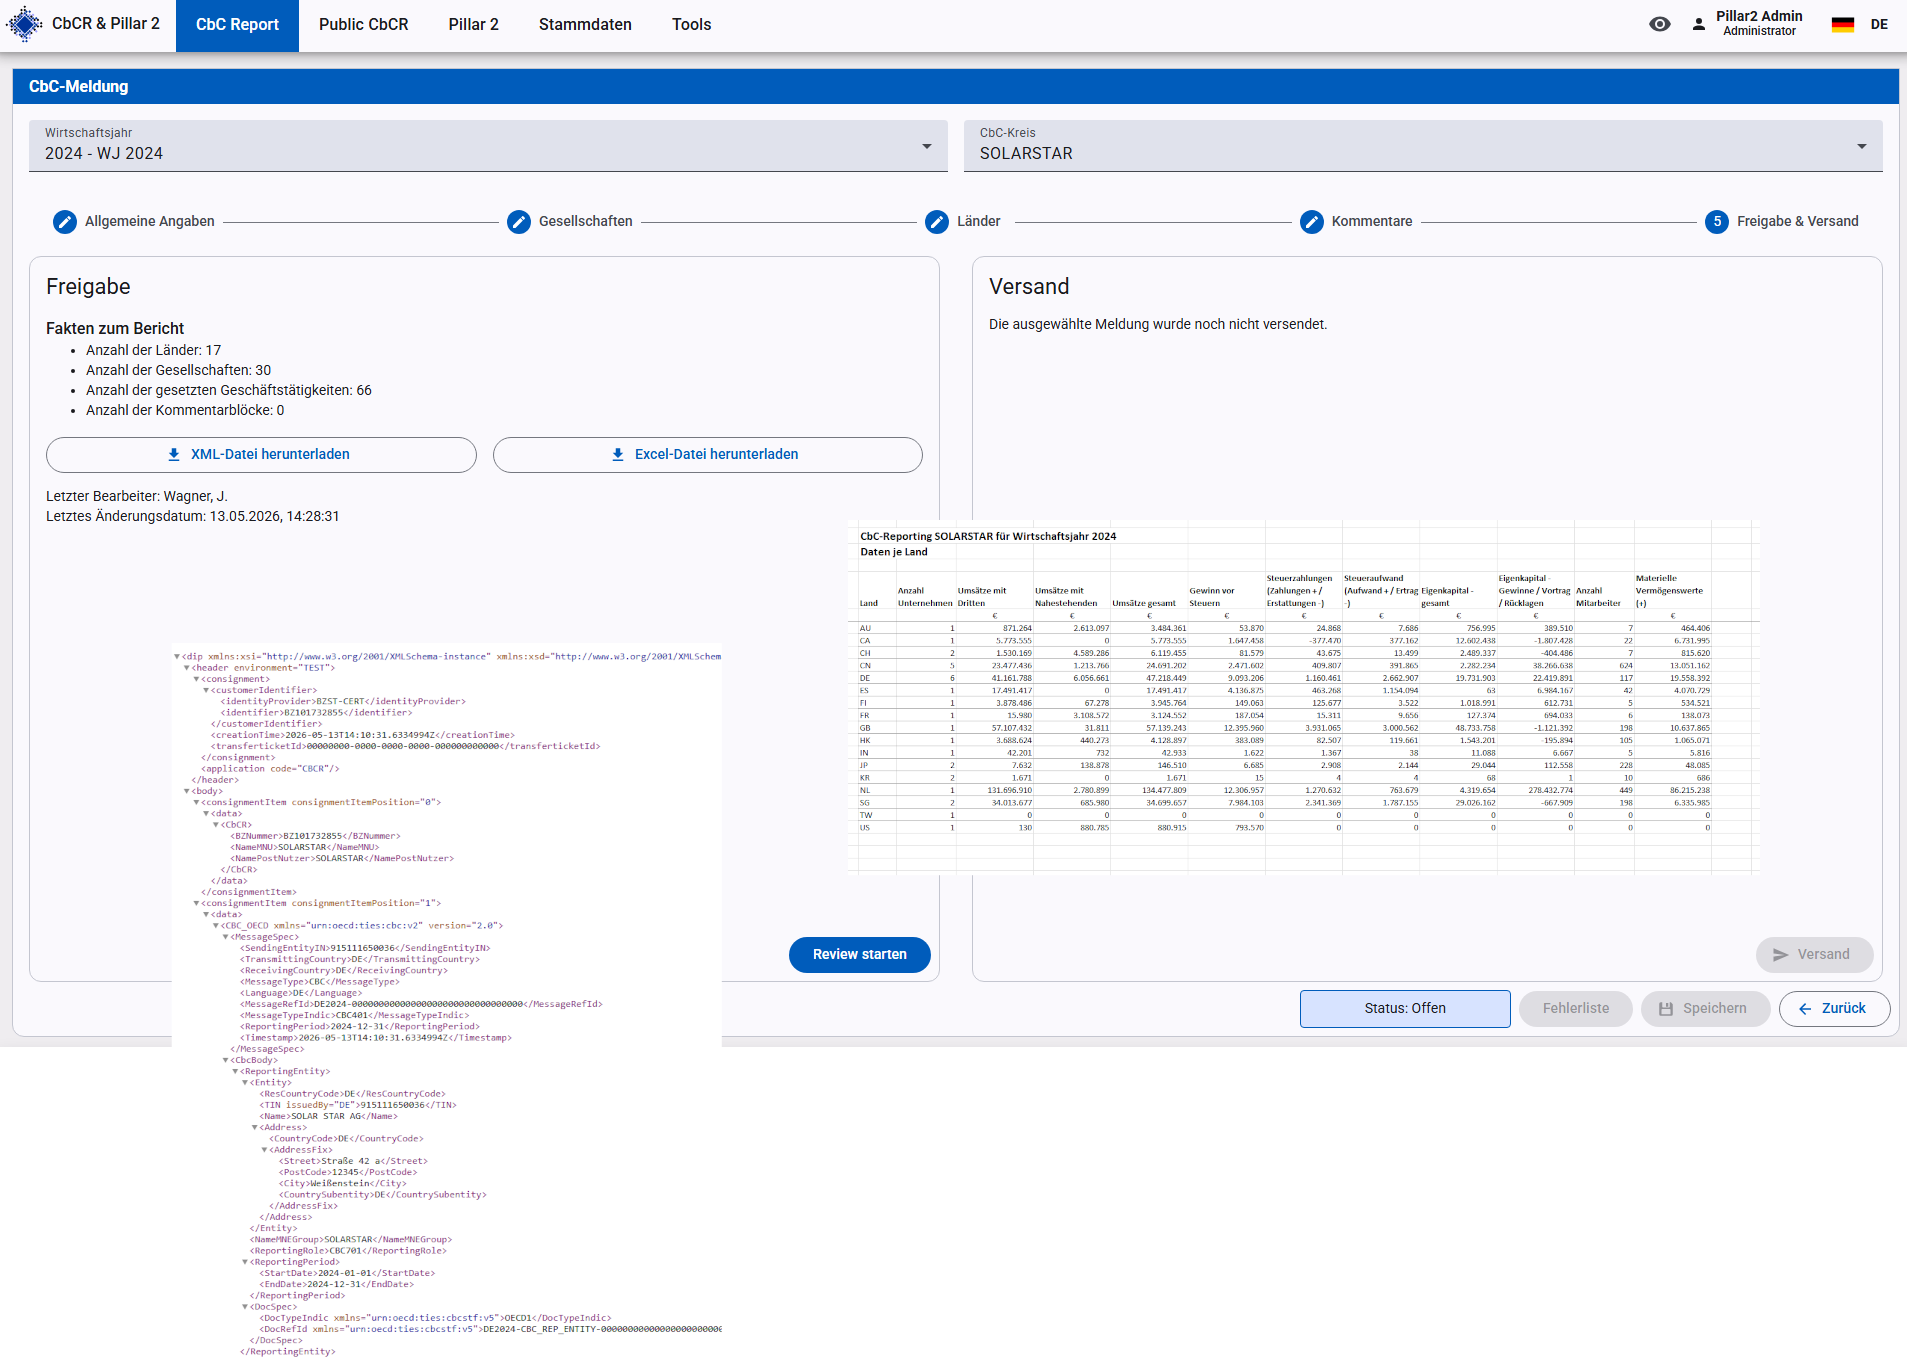
Dieses Tool zur Erstellung des CbCR-Reports ist standardmäßig Teil unserer kombinierten Applikation für Pillar 2, CbCR und Public CbCR. Durch diese Kombination können alle Anforderungen in Bezug auf Auslandssteuern effizient und umfassend erfüllt werden.
Funktionen im Überblick
Datenimport und -erfassung
Strukturierte Übernahme der länderbezogenen Daten für alle einzubeziehenden Gesellschaften – aus Vorsystemen oder über Excel-Vorlagen, inklusive Stammdatenverwaltung.
Berichtserstellung nach OECD-Schema
Generierung des Country-by-Country Reports im vorgeschriebenen XML-Format gemäß aktuellem OECD-CbCR-Schema für die elektronische Übermittlung an die Finanzverwaltung.
Validierung und Plausibilisierung
Automatische Prüfung auf Vollständigkeit, formale Korrektheit und Konsistenz vor der Abgabe – damit Rückweisungen durch die Finanzverwaltung vermieden werden (fachliche und technische Validierung).
Korrekturmeldungen
Nachträgliche Änderungen sind jederzeit möglich; Korrekturmeldungen werden erstellt und an die Finanzverwaltung übermittelt.
Berichtswesen
Ausgabe der drei CbCR-Tabellen – länderbezogene Übersicht, Auflistung der Geschäftseinheiten und zusätzliche Erläuterungen – in nachvollziehbarer Struktur für Freigabe und Prüfung.
Vorjahresvergleich
Gegenüberstellung wesentlicher Kennziffern zur frühzeitigen Identifikation von Auffälligkeiten und zur Vorbereitung auf Rückfragen.
CbCR
Das Country-by-Country Reporting (CbCR) verpflichtet multinationale Konzerne zur länderbezogenen Offenlegung steuerlich relevanter Finanzdaten gegenüber den Finanzbehörden. Ziel ist es, den Steuerbehörden einen besseren Überblick über grenzüberschreitende Konzernstrukturen zu geben und eine fundierte steuerliche Prüfung zu ermöglichen.
Das Verfahren basiert auf einem dreistufigen Dokumentationsansatz: einem konzernweiten Überblick über Geschäftstätigkeit und Verrechnungspreispolitik, einer landesspezifischen Dokumentation sowie dem eigentlichen länderbezogenen Bericht (Country-by-Country Report). Letzterer enthält je Steuerhoheitsgebiet unter anderem Angaben zu Umsatzerlösen, gezahlten Ertragsteuern, Jahresergebnis vor Steuern, Eigenkapital, einbehaltenem Gewinn sowie der Anzahl der Beschäftigten.
Berichtspflichtig sind inländische Konzernobergesellschaften mit einem konsolidierten Jahresumsatz von mindestens 750 Millionen Euro, die mindestens ein ausländisches Unternehmen oder eine ausländische Betriebsstätte umfassen. Der Bericht ist spätestens ein Jahr nach Ablauf des jeweiligen Wirtschaftsjahres elektronisch an das Bundeszentralamt für Steuern (BZSt) zu übermitteln, das als zentrale deutsche Stelle den automatischen Austausch der Berichte mit den Steuerbehörden der Teilnehmerstaaten koordiniert.
Die rechtliche Grundlage bildet der BEPS-Aktionspunkt 13 der OECD, der in Deutschland durch § 138a der Abgabenordnung umgesetzt wurde. Eine Veröffentlichung der gemeldeten Daten ist nicht vorgesehen – im Unterschied zum Public CbCR.